
Cobranças / Boletos bancários
O motor de cobrança é a parte do sistema que emite, registra e acompanha boletos bancários junto ao banco. O boleto não tem tela própria: ele é gerido dentro da tela de contas a receber, na subtabela que aparece ao expandir a linha de um título. Cada boleto percorre um ciclo de vida com os status rascunho, registrando, registrado, rejeitado, liquidado, baixado ou baixa pendente. O motor cuida sozinho do registro no banco, da liquidação quando o cliente paga, da baixa por cancelamento e dos alertas quando algo trava.
Por trás de cada boleto há um convênio bancário: o cadastro, vinculado à conta bancária, que guarda as credenciais do banco e os encargos (juros, multa e desconto) com os quais o boleto sai. Sem convênio ativo, não há boleto.
Como acessar
Seção intitulada “Como acessar”Não há um item de menu Cobranças / Boletos. Os boletos vivem dentro da tela de contas a receber: abra Financeiro › Contas a receber, localize o título e clique na seta à esquerda da linha para expandir a subtabela de boletos daquela conta. Toda a gestão sai do menu de ações dessa subtabela: reimprimir, consultar a situação no banco, prorrogar o vencimento, registrar recebimento, cancelar a cobrança, registrar de novo após cancelar, resolver divergência e resolver cancelamento de baixa.
Se o item Contas a receber não aparece no menu, seu perfil de acesso ainda não tem permissão para a carteira de recebíveis. Peça ao administrador do sistema. As ações sobre cada boleto, por sua vez, seguem a permissão de financeiro › boletos: quem só pode ler vê o histórico, mas não registra nem cancela. Quem pode criar registra (rascunho ou de novo após baixado) e reemite. Quem pode editar prorroga o vencimento, registra recebimento, cancela cobrança, resolve divergência e resolve cancelamento de baixa.
O motor de cobrança e o convênio bancário
Seção intitulada “O motor de cobrança e o convênio bancário”O motor de cobrança é quem fala com o banco no lugar do operador. Quando um boleto precisa ser registrado, é o motor que envia os dados ao banco. Quando o boleto é pago, o motor dá a baixa de dois jeitos: pelo aviso imediato do banco (por webhook) e pela consulta periódica ao banco, para um pagamento não ficar registrado se o aviso atrasar. Quando uma venda é devolvida, o motor cancela a cobrança no banco para o cliente não ser cobrado indevidamente. O operador não precisa ir ao portal do banco para nada do que o motor faz.
O convênio bancário é o cadastro que habilita essa conversa. Ele é vinculado a uma conta bancária (no cadastro de contas bancárias) e descreve como sua empresa se apresenta àquele banco como beneficiária dos boletos: o número do convênio (Banco do Brasil), a cooperativa e o posto (Sicredi), as credenciais de acesso à API do banco e os encargos padrão. Um boleto só pode ser emitido por uma conta que tenha um convênio ativo.
O motor já vem pronto para os provedores suportados, cada um com suas peculiaridades (veja Provedores suportados).
Como o boleto nasce
Seção intitulada “Como o boleto nasce”Um boleto nasce sozinho, sem o operador digitá-lo, quando um pedido de venda cobrado por boleto é faturado. Cada parcela da forma de pagamento da categoria Boleto bancário vira um título no contas a receber e, junto, um boleto. A conta destino dessa forma precisa ter um convênio ativo. Convênio em outra conta da empresa não gera boleto neste pedido. Emitir a nota fiscal do pedido não cria boleto: o boleto já nasceu no faturamento.
No momento do faturamento, o motor já envia o boleto para registro no banco. O operador acompanha esse registro em tempo real, numa animação que mostra a conexão com o banco e o resultado: registrado (o banco aceitou) ou rejeitado (o banco recusou). Se o banco recusar, o diálogo mostra o motivo em português (o que ocorreu e o que fazer). Recusa de nosso número ou banco instável oferece Reemitir boletos rejeitados no próprio diálogo. Recusa de cadastro ou convênio aponta para Contas a receber. Não é preciso faturar e depois ir registrar o boleto: o registro é parte do faturamento.
Caso o registro automático falhe ou o boleto seja rejeitado, é possível registrá-lo ou reemiti-lo manualmente pela subtabela (veja A subtabela de boletos). O boleto carrega os dados do pagador (nome, documento e endereço do cliente) e o valor nominal e o vencimento da parcela que o originou.
O ciclo de vida do boleto
Seção intitulada “O ciclo de vida do boleto”Cada boleto carrega um status que reflete onde ele está no banco. O ciclo normal é: o boleto nasce rascunho, vai a registrando quando é enviado ao banco, passa a registrado quando o banco aceita, e liquidado quando é pago. Desse caminho saem dois atalhos: o banco pode rejeitar o registro, e o boleto pode ser baixado (cancelado no banco). Quando a baixa falha, ele fica em baixa pendente até o retry conseguir.
Os status são:
- Rascunho: o boleto foi criado, mas ainda não foi enviado ao banco. É o estado de passagem entre a criação (no faturamento) e o início do registro.
- Registrando: o motor enviou o boleto ao banco e aguarda a resposta. Em geral é breve. Se travar aqui, use Consultar situação na subtabela para confirmar o estado atual no banco.
- Registrado: o banco aceitou o boleto. Ele está ativo, pronto para o cliente pagar, e pode ser reimpresso. É o estado normal de um boleto aguardando pagamento.
- Rejeitado: o banco recusou o registro. Quando a recusa admite nova tentativa, o diálogo de faturamento oferece Reemitir boletos rejeitados sem sair do fluxo. A reemissão cria outro boleto para o mesmo título, com nosso número novo. Recusa de cadastro ou convênio se corrige em Contas a receber e só então se reemite na subtabela. Use Ver motivo da rejeição quando precisar consultar a causa.
- Liquidado: o boleto foi pago. O pagamento chega por webhook (o banco avisa o motor), pela consulta periódica do motor ao banco (se o aviso atrasar) ou por recebimento manual registrado pelo operador. O pagamento confirmado pelo banco vira um lançamento no caixa do banco do dia, com o Controle de caixa ativado, ou uma movimentação financeira direta na conta do convênio, sem ele. Esse lançamento não se edita, não se exclui nem se estorna. O recebimento manual entra no caixa de quem registrou (veja Registrar recebimento em A subtabela de boletos). Ao liquidar, o contas a receber recalcula a liquidação, o saldo e os valores do título a partir do lançamento. Um desconto pode liquidar o título mesmo quando o valor que entrou é menor que o nominal.
- Baixado: a cobrança foi cancelada no banco. Acontece quando uma venda é devolvida (o motor cancela a cobrança para não cobrar o cliente) ou quando o operador usa Cancelar cobrança no banco. O boleto deixa de ser cobrável. O título no contas a receber segue seu próprio status. Na subtabela, o operador pode Registrar no banco de novo: nasce um boleto novo na mesma conta, com nosso número novo, sem faturar outra vez.
- Baixa pendente: o motor tentou baixar o boleto no banco e falhou (banco indisponível, por exemplo). Ele fica nesse estado e o motor re-tenta automaticamente até conseguir (veja Cancelamento por devolução, Registro rejeitado pelo banco, Boleto órfão ainda cobrável e Boleto preso em baixa pendente).
Na subtabela de boletos, cada status aparece com uma cor própria, para ser lida de relance: cinza para rascunho, amarelo para registrando, laranja para registrado, vermelho para rejeitado, verde para liquidado, roxo para baixado e rosa para baixa pendente.
A subtabela de boletos
Seção intitulada “A subtabela de boletos”A subtabela de boletos é a única superfície de gestão do boleto. Ela aparece ao expandir a linha de um título na lista de contas a receber. Cada boleto da conta vira uma linha com:
- Nosso número: o identificador do boleto no banco. Boletos ainda não registrados (e os rejeitados sem número) aparecem com um traço.
- Banco / Convênio: o banco emissor e o número do convênio usado.
- Valor: o valor nominal do boleto (o da parcela que o originou).
- Vencimento: a data de vencimento da cobrança.
- Status: a situação atual (veja O ciclo de vida do boleto).
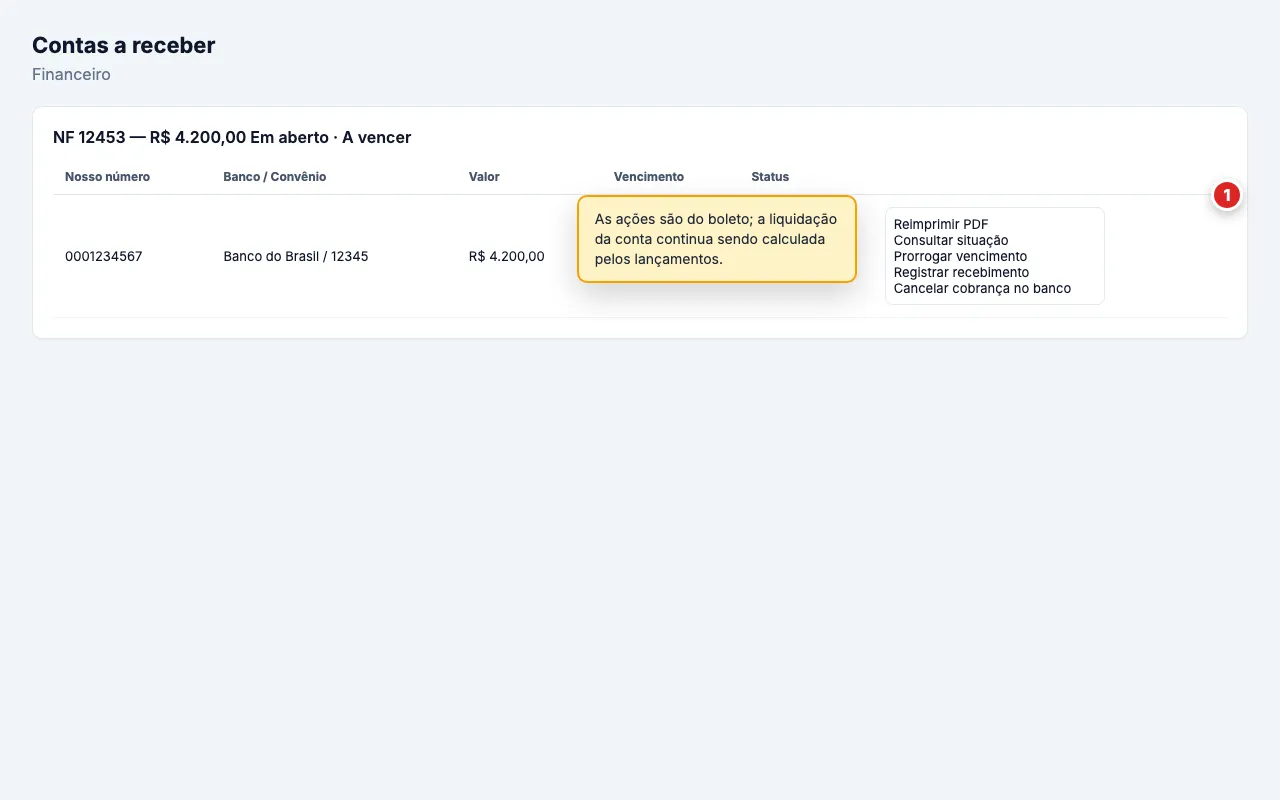
O menu de ações (à esquerda de cada linha, no ícone de três pontos) oferece operações diferentes conforme o status do boleto e a permissão do operador:
- Reimprimir PDF: abre o boleto em PDF para imprimir ou enviar ao cliente. Disponível em quase todos os status em que já há boleto.
- Consultar situação: pergunta ao banco o estado atual do boleto e mostra o status no toast (Registrado, Liquidado, Baixado, Rejeitado ou Vencido). Essa consulta não persiste o status na subtabela: o badge só muda quando o banco avisa por webhook ou quando a consulta periódica do motor encontra o pagamento. Vencido existe só nessa consulta: o badge da subtabela não vira Vencido (o status persistido continua Registrado até liquidar ou baixar). Útil quando o status da subtabela parece desatualizado (um boleto parado em registrando, por exemplo).
- Ver motivo da rejeição: mostra o motivo que o banco informou ao recusar o registro. Disponível só em rejeitado.
- Registrar no banco: em rascunho, envia o boleto para registro. Em baixado, cria um boleto novo na mesma conta a receber (valor e vencimento do título, nosso número novo) e dispara o registro. Não reusa o número do boleto cancelado e não exige faturar de novo. Em geral o faturamento já registra. Estas ações cobrem o caso em que o registro automático não aconteceu e o caso em que a cobrança foi cancelada e precisa voltar.
- Reemitir: cria outro boleto para um boleto rejeitado, preserva a rejeição anterior e envia o novo boleto ao banco com nosso número novo.
- Prorrogar vencimento: altera a Nova data de vencimento de um boleto registrado no Banco do Brasil, sem cancelar. A data é obrigatória, precisa ser hoje ou posterior e diferente do vencimento atual do boleto. A alteração muda só o vencimento do boleto (PDF e linha digitável). O vencimento do título na lista de contas a receber permanece. Um Registrar no banco depois de cancelar usa o vencimento do título, não o prorrogado. O banco só aceita a alteração 30 minutos após o registro. Se ainda não passou, o diálogo avisa o horário a partir do qual dá para tentar. Boleto sem horário de registro mostra «Este boleto não tem horário de registro. O banco recusa a instrução de alterar o vencimento.» No Sicredi a ação não aparece: cancele e registre de novo.
- Registrar recebimento: dá baixa no título pelo valor do boleto, com campos opcionais de juros, multa, desconto e abatimento para refletir o que o cliente efetivamente pagou. Disponível em registrado. Some quando a liquidação do título está quitada (não há saldo a receber). Com o Controle de caixa ativado, exige um caixa aberto seu: o recebimento entra como lançamento desse caixa, na conta do convênio. Sem o Controle de caixa, vira uma movimentação financeira direta. Diferente da liquidação avisada pelo banco, esse lançamento segue as regras normais: excluí-lo do caixa, ou estornar a baixa depois que o caixa for aprovado, devolve o boleto a registrado e o título a em aberto.
- Cancelar cobrança no banco: solicita a baixa do boleto no banco. O boleto vai a baixado. O título no contas a receber não é mexido (para dar baixa no título, use Registrar recebimento). No Banco do Brasil a baixa só é aceita 30 minutos após o registro (mesma janela do Prorrogar vencimento). Se ainda não passou, o diálogo avisa o horário a partir do qual dá para tentar. Boleto sem horário de registro mostra «Este boleto não tem horário de registro. O banco recusa a instrução de cancelar a cobrança.» Se confirmar antes da hora, um toast mostra «Aguarde. O banco só aceita cancelar a cobrança 30 minutos após o registro.», em vez de um sucesso falso. Depois da janela, se o banco ainda recusar, o toast traz a mensagem oficial. Depois de baixado, use Registrar no banco para emitir outro boleto na mesma conta.
- Resolver divergência: aparece quando um pagamento chega com valor diferente do registrado. Mostra o valor esperado e o valor recebido, e deixa o operador aceitar o valor que veio do banco, manter o registrado ou ajustar para outro valor.
- Resolver cancelamento de baixa: aparece quando o banco cancela uma baixa operacional já liquidada (o boleto tinha sido dado como pago e o banco desfez o aviso). A conta não é estornada sozinha. O operador escolhe manter a liquidação (só fecha o alerta) ou estornar (lança o estorno bancário, reabre o boleto e desfaz o valor na conta a receber).
As duas resoluções nunca apagam nem alteram o pagamento que o banco tinha confirmado: a correção entra como lançamento novo, também protegido. Veja Divergência de valor e Cancelamento de baixa operacional.
Nem toda ação aparece sempre: o menu é montado conforme o status do boleto, a permissão do operador e o estado do título. Quando a subtabela está vazia, o título não tem boletos vinculados.
O boleto impresso (PDF)
Seção intitulada “O boleto impresso (PDF)”O PDF do boleto é o documento que o cliente paga: o Recibo do pagador e a Ficha de compensação. Para abri-lo, use Reimprimir PDF na subtabela.
O campo Nº do Documento no PDF é o número do pedido de venda que originou a cobrança (quando a conta a receber veio de um pedido). Se a conta veio de uma nota fiscal avulsa, o campo traz o número da NF-e. Esse número não é o Nosso número do banco: o Nosso número identifica o boleto junto ao banco, enquanto o Nº do Documento liga o boleto à venda ou à nota no Tromso, para o cliente e o operador cruzarem o papel com o pedido.
O beneficiário (quem recebe) que aparece no boleto é sempre a razão social da empresa emitente, nunca o nome de fantasia. É assim nos dois blocos do documento, para que o nome jurídico seja o mesmo no recibo e na ficha de compensação. Se o cliente perguntar por que o boleto mostra o nome jurídico em vez do nome de fantasia da empresa, é por isso: o documento de cobrança usa o nome registrado.
O boleto também mostra o nome do vendedor responsável pela venda: a linha Vendedor: <primeiro nome> <último nome> fica no começo do texto livre, tanto no bloco de instruções da ficha de compensação quanto no demonstrativo do recibo. O nome usado é o do vendedor do pedido de venda que originou a cobrança. Se a conta veio de uma nota fiscal avulsa, o nome é o do vendedor da nota. Quando o nome tem mais de duas partes, o boleto mostra só o primeiro e o último nome (o mesmo padrão do aplicativo móvel e da impressão de caixa), para o texto caber no espaço reservado e o papel ficar fácil de identificar nos arquivos.
O layout do PDF é ancorado no topo da folha A4: o cabeçalho e o bloco de cobrança começam respeitando a margem superior, e o respiro de papel fica em baixo. Isso garante que a impressão comece do cabeçalho, sem risco de a ficha de compensação ser cortada na impressora.
Cancelamento por devolução
Seção intitulada “Cancelamento por devolução”Quando uma venda é devolvida por inteiro, o título no contas a receber é cancelado, e o motor de cobrança cuida de cancelar a cobrança no banco automaticamente, para que o cliente não seja cobrado por mercadoria devolvida. O operador não precisa ir à subtabela cancelar boleto por boleto.
O motor decide o caminho conforme o estado de cada boleto vinculado ao título:
- Boletos sem nosso número (rascunho, registrando ou rejeitado): não há o que cancelar no banco. O motor os marca como baixado localmente.
- Boletos registrados (com nosso número): o motor solicita a baixa ao banco. Se o banco aceitar, o boleto vai a baixado.
- Boletos já liquidados ou baixados: são mantidos como estão (nada a refazer).
Quando a baixa no banco falha (banco indisponível, por exemplo), o boleto não fica perdido: ele vai a baixa pendente, e o motor passa a tentar de novo automaticamente com intervalo crescente (começa em dez minutos e sobe até no máximo quatro horas entre tentativas), até conseguir. A cobrança, do lado do título, já está suspensa (o título foi cancelado). O que falta é só confirmar o cancelamento no banco. Assim que a causa passa (o banco volta a responder), a próxima tentativa do motor baixa o boleto.
Esse caminho é o da devolução de entrega, que cancela o título. A nota de devolução criada por Anular venda não passa por ele. Cancelar ou anular a nota fiscal do pedido não mexe no boleto: a cobrança é cancelada no banco pelo desfazer do faturamento do pedido.
Registro rejeitado pelo banco
Seção intitulada “Registro rejeitado pelo banco”Quando o banco recusa o registro, o boleto fica rejeitado. No faturamento, o diálogo de registro mostra o resultado boleto a boleto e o motivo em português. Se a recusa admite nova tentativa (nosso número duplicado ou inválido, banco instável), o diálogo oferece Reemitir boletos rejeitados e cria outro boleto para o mesmo título, com nosso número novo. Se a recusa pede correção de cadastro ou convênio, o diálogo aponta para Contas a receber. Corrija e só então use Reemitir na subtabela. O pedido já foi faturado. Não desfaça o faturamento só para tentar de novo.
Na subtabela do título, use Ver motivo da rejeição quando precisar revisar a causa ou conferir a trilha dos boletos anteriores. Corrija o cadastro do cliente ou o convênio bancário quando o motivo pedir essa correção. Em seguida, use Reemitir para criar outro boleto e registrar novamente.
Causas frequentes: nosso número já usado no banco, convênio/carteira/variação incorretos, documento ou endereço do pagador incompletos, banco instável (tente de novo em alguns minutos).
Boleto órfão ainda cobrável
Seção intitulada “Boleto órfão ainda cobrável”Um boleto órfão cobrável é aquele que ainda está registrado (Em Ser) no banco, mas o título em Contas a receber foi desfeito (soft-delete). O cliente ainda pode pagar um boleto que a empresa não espera mais. O título não aparece na lista ativa, por isso não há subtabela para clicar Cancelar cobrança nesse caso.
Ao abrir Contas a receber, se existir órfão cobrável, o sistema avisa com um toast: a quantidade, uma amostra de nossos números e a orientação de anotar esses números e pedir a baixa no banco ao suporte (ou a quem opera o convênio) antes que o cliente pague indevidamente.
No fluxo atual de desfazer faturamento, o sistema só conclui o desfazer depois que a baixa no banco dos boletos cobráveis é aceita. O alerta de órfão cobre sobretudo casos históricos ou falhas pontuais.
Boleto preso em baixa pendente
Seção intitulada “Boleto preso em baixa pendente”Quando um boleto está em baixa pendente há muito tempo, o motor avisa o operador na tela de contas a receber com o alerta “Boleto … está preso em baixa pendente (após … tentativas)”, em que as reticências trazem o nosso número do boleto e a contagem de tentativas já feitas. O aviso também mostra o motivo informado pelo banco.
As causas mais comuns são:
- Nosso número inválido: o número do boleto no banco não bate com o que o motor enviou.
- Convênio bancário desativado: o convênio da conta que emite perdeu o acesso ao banco (credenciais vencidas, convênio cancelado no portal).
- Banco indisponível: o banco está fora do ar ou recusando a chamada.
O que o operador faz: anote o Nosso número e o motivo do aviso, localize o título correspondente (filtre por pedido de venda ou nota fiscal se já souber a origem) e acione quem cuida do convênio bancário para confirmar se está ativo e com os dados corretos. Para investigar sem esperar o próximo ciclo, expanda a linha do título e, na subtabela de boletos, use Consultar situação (confirma o estado atual no banco) e, se for o caso, Cancelar cobrança no banco (solicita a baixa direto).
O motor continua tentando sozinho, mesmo depois do aviso. Quando a causa é resolvida (convênio reativado, nosso número corrigido), a próxima tentativa baixa o boleto e o aviso deixa de aparecer. O alerta é disparado depois de várias tentativas seguidas sem sucesso, um sinal de que a causa é estrutural (convênio, nosso número) e não uma indisponibilidade pontual do banco.
Divergência de valor
Seção intitulada “Divergência de valor”Quando o banco avisa que um boleto foi pago com valor diferente do registrado, o motor emite um alerta na tela de contas a receber: “Divergência de valor no boleto”, com o valor esperado e o valor recebido. O mesmo canal do aviso de boleto preso.
Para resolver, expanda a linha do título e, na subtabela de boletos, use Resolver divergência no boleto com o alerta. O operador pode:
- aceitar o valor que veio do banco (o recebido).
- manter o valor registrado.
- ajustar para outro valor.
A divergência costuma vir de arredondamento, de juros ou desconto que o banco aplicou de forma diferente da registrada, ou de um pagamento parcial. Resolvida, o título no contas a receber reflete o valor efetivamente recebido.
Aceitar o valor do banco ou ajustar para outro corrige o dinheiro por dois lançamentos novos: o estorno do valor que valia e o lançamento do valor final, no caixa do banco do dia (ou em movimentação direta, sem o Controle de caixa). Os dois levam a data do pagamento: a data de liquidação do título e o mês do recebimento não mudam. O pagamento original continua no histórico, intacto, e nenhum dos três lançamentos se edita, se exclui ou se estorna. Manter o valor registrado só fecha o alerta, sem lançamento.
Cancelamento de baixa operacional
Seção intitulada “Cancelamento de baixa operacional”Depois que o boleto já está liquidado, o banco pode desfazer o aviso de pagamento. No Banco do Brasil isso chega como cancelamento da baixa operacional. O motor não zera a conta sozinho: o título permanece pago e o boleto permanece liquidado, com um alerta na tela de contas a receber (“Cancelamento de baixa no boleto”).
Para resolver, expanda a linha do título e, na subtabela de boletos, use Resolver cancelamento de baixa. O operador escolhe:
- manter a liquidação: a conta continua paga e só o alerta é fechado.
- estornar: o sistema lança o estorno bancário do valor que o boleto tinha liquidado, o boleto volta a registrado e o valor pago é desfeito na conta a receber (se zerar, o título volta a pendente).
Sem essa ação, o alerta permanece. Não há estorno automático. O estorno bancário é um lançamento novo no caixa do banco do dia (ou movimentação direta, sem o Controle de caixa), com a data em que o alerta é resolvido. O pagamento original fica no histórico, e nenhum dos dois se edita, se exclui ou se estorna. Se o boleto também tinha uma divergência de valor aberta, ela se encerra junto com o estorno, porque o valor que ela comparava deixou de valer. Se o cliente pagar de novo, o aviso do banco liquida o boleto outra vez, como qualquer pagamento.
Provedores suportados
Seção intitulada “Provedores suportados”O motor de cobrança já vem pronto para os provedores abaixo. Cada provedor tem suas peculiaridades de credencial e de como o banco avisa os pagamentos:
- Banco do Brasil (001): autentica a aplicação por OAuth no gateway do banco, com número do convênio, carteira e variação (obrigatória). Emitir com PIX no cadastro da conta liga o Bolepix. Não há campo de chave PIX para colar. O aviso de pagamento chega por webhook configurado no portal do banco e na infraestrutura da Tromso: não há interruptor no cadastro da conta. Se o aviso atrasar, o motor consulta o banco periodicamente e baixa o boleto mesmo assim. Em homologação o Banco do Brasil só aceita o convênio de teste 3128557 (carteira 17, variação 35) e um pagador de teste no cliente do título. Veja Pagador de teste em homologação. O convênio real vale em Produção. O nosso número é gerado pelo sistema.
- Sicredi (748): autentica pela cooperativa, posto e código do beneficiário. As notificações automáticas de pagamento são contratadas pelo próprio sistema, direto na API do Sicredi: o operador ativa a opção no cadastro do convênio, sem ver URLs, tokens ou jargão técnico. O nosso número segue o formato próprio do Sicredi.
Novos provedores são adicionados ao motor conforme a necessidade, sem mudar a forma como o operador usa a subtabela de boletos.
Onde mais os boletos aparecem
Seção intitulada “Onde mais os boletos aparecem”- Na tela de contas a receber, o boleto é gerido pela subtabela de cada título, que é a fonte da verdade do ciclo de vida.
- No controle de inadimplência, os títulos vencidos são observados antes de uma venda. Um boleto pendente de pagamento conta como título em aberto.
- Nas movimentações financeiras, a liquidação de um boleto entra como recebimento na conta do convênio: direto, sem o Controle de caixa, ou quando o caixa que a recebeu é aprovado.
- Nos caixas, a liquidação confirmada pelo banco entra no caixa do banco do dia, e o recebimento manual entra no caixa de quem o registrou.
Pagador de teste em homologação
Seção intitulada “Pagador de teste em homologação”Em homologação o Banco do Brasil recusa o registro do boleto se o cliente do título não for um pagador de teste do banco. O convênio de teste certo, sozinho, não basta. O sistema não troca o cliente da conta a receber por esses documentos.
Use, por exemplo, o CPF 960.501.768-76 ou o CNPJ 74.910.037/0001-93. O pagador sai do cadastro do cliente vinculado ao título, não do convênio bancário em Contas bancárias. Em produção, volte ao cliente real da empresa.
Dúvidas frequentes
Seção intitulada “Dúvidas frequentes”Apareceu um aviso 'Boleto está preso em baixa pendente'. O que faço?
Esse aviso indica que um boleto vinculado a um título seu tentou ser baixado no banco (geralmente por causa de uma devolução total ou de um cancelamento) e o banco vem recusando a baixa há horas. O motor de cobrança continua tentando com intervalo crescente entre as tentativas (de dez minutos até no máximo quatro horas). As causas mais comuns são nosso número inválido, convênio bancário desativado ou indisponibilidade do banco.
O aviso traz o nosso número do boleto e o motivo informado pelo banco: anote os dois, localize o título correspondente na lista (filtre por pedido de venda ou nota fiscal se já souber a origem) e acione o responsável pelo cadastro do convênio bancário para confirmar se está ativo e com os dados certos. O sistema continua tentando sozinho. Para investigar, expanda a linha do título e use a subtabela de boletos: Consultar situação confirma o estado atual no banco e, se precisar encerrar a cobrança, Cancelar cobrança no banco solicita a baixa direto. Quando a causa for resolvida (convênio reativado, nosso número corrigido), a próxima tentativa do motor baixa o boleto e o aviso deixa de aparecer.
Em homologação o Banco do Brasil recusou o boleto mesmo com o convênio de teste. Por quê?
O Banco do Brasil exige um pagador de teste no cliente do título, não no convênio. Use o CPF 960.501.768-76 ou o CNPJ 74.910.037/0001-93. O sistema não substitui o cliente que você cadastrou. O convênio de teste (3128557, carteira 17, variação 35) se cadastra em Contas bancárias.
O boleto foi rejeitado pelo banco. O que eu faço?
Siga a seção Registro rejeitado pelo banco: no faturamento o diálogo já traz o motivo. Se o banco recusou o nosso número ou ficou instável, use Reemitir boletos rejeitados ali mesmo. Se pediu correção de cadastro ou convênio, vá a Contas a receber, corrija e Reemitir. Não desfaça o faturamento só para tentar de novo.
O sistema avisou que há boleto órfão ainda cobrável. O que eu faço?
O título já foi desfeito e não aparece em Contas a receber, mas o boleto continua Em Ser no banco. Anote os nossos números do toast e peça a baixa no banco ao suporte ou a quem opera o convênio. Não há linha na lista ativa para cancelar pela subtabela. Detalhe em Boleto órfão ainda cobrável.
Por que o boleto mostra a razão social e não o nome de fantasia?
O beneficiário impresso no boleto é sempre a razão social da empresa emitente, nos dois blocos do documento (recibo do pagador e ficha de compensação). É assim para que o nome jurídico seja o mesmo nas duas vias e o documento de cobrança use o nome registrado da empresa. Não é um erro.
O que é o Nº do Documento no PDF do boleto?
O Nº do Documento é o número do pedido de venda que gerou a cobrança, ou o número da NF-e, quando a conta a receber veio de uma nota avulsa. Ele aparece no recibo do pagador e na ficha de compensação para ligar o papel ao pedido ou à nota no Tromso. Não confunda com o Nosso número: esse é o identificador do boleto no banco e aparece em outro campo do mesmo PDF.
O que é o Vendedor no PDF do boleto?
A linha Vendedor no texto livre do PDF é o nome do vendedor responsável pela venda (primeiro e último nome), no mesmo padrão do aplicativo móvel e da impressão de caixa. O sistema usa o vendedor do pedido de venda que originou a cobrança e, se a conta veio de uma nota fiscal avulsa, o vendedor da nota. A linha ajuda a identificar de quem foi a venda sem abrir o sistema.
Recebi um pagamento com valor diferente do boleto. Como registro?
Quando o banco avisa um pagamento com valor diferente do registrado, o motor emite o alerta de divergência de valor na tela de contas a receber. Expanda a linha do título, abra a subtabela de boletos e use Resolver divergência no boleto afetado: aceite o valor que veio do banco, mantenha o registrado ou ajuste para outro. Resolvida, o título reflete o valor efetivamente recebido. Aceitar ou ajustar lança o estorno do valor anterior e o valor final como lançamentos novos. O pagamento original não é alterado.
O banco cancelou um pagamento que já tinha liquidado o boleto. O que faço?
O motor avisa “Cancelamento de baixa no boleto” e não estorna a conta sozinho. Expanda a linha do título, abra a subtabela de boletos e use Resolver cancelamento de baixa: manter a liquidação fecha o alerta deixando a conta paga, enquanto estornar lança o estorno bancário, reabre o boleto e desfaz o valor na conta (se zerar, o título volta a pendente).
Fui resolver o alerta e apareceu «O boleto não está mais liquidado, então não há liquidação do banco para corrigir». O que faço?
Feche o alerta sem lançamento: na divergência, escolha Manter o valor registrado e, no cancelamento de baixa, Manter a liquidação. A correção do banco só compensa uma liquidação que ainda vale, e esse boleto já não está liquidado (o pagamento foi estornado ou a cobrança foi baixada). Aceitar o valor do banco ou ajustar ali lançaria um recebimento que o banco não confirmou.
Fui registrar o recebimento e apareceu «Nenhum caixa aberto. Abra um caixa para continuar operando.»
Com o Controle de caixa ativado, o recebimento manual de um boleto entra no seu caixa, então é preciso ter um caixa aberto. Abra o seu caixa (Meu caixa, no cabeçalho, ou Abrir caixa em Caixas) e registre o recebimento de novo.
Registrei o recebimento de um boleto por engano. Como desfaço?
Exclua o lançamento do recebimento no seu caixa, enquanto ele estiver aberto, ou estorne a baixa na seção Baixas do título depois que o caixa for aprovado (sem o Controle de caixa, o estorno vale na hora). O boleto volta a registrado e o título a em aberto. Se o cliente pagar de verdade, o aviso do banco liquida o boleto normalmente.
Por que a liquidação que o banco confirmou não tem Estornar?
Porque o pagamento confirmado pelo banco só muda quando o próprio banco corrige: ele não se edita, não se exclui e não se estorna, nem no caixa do banco, nem nas movimentações, nem na seção Baixas do título. Se o banco desfizer ou corrigir o pagamento, o motor abre o alerta no boleto (Resolver cancelamento de baixa ou Resolver divergência) e a resolução lança a correção. Se a tentativa chegar ao sistema por outro caminho, ele recusa com «Lançamento confirmado pelo banco não pode ser editado, excluído ou estornado. As correções do banco chegam pelo alerta do boleto.»
Cadastrei uma venda com boleto, mas não vejo o boleto na subtabela.
Um boleto só nasce quando o pedido de venda é faturado com uma forma de pagamento da categoria boleto bancário. Emitir a nota fiscal não cria boleto: o boleto já nasceu no faturamento. Se o pedido ainda está em aberto, ainda não há boleto. Se já foi faturado e mesmo assim não há boleto, confira se a forma usada é da categoria boleto e se a conta destino dessa forma tem um convênio bancário ativo. Convênio em outra conta da empresa não gera boleto neste pedido. A conta destino e o convênio vivem no cadastro de contas bancárias.
Cancelando a cobrança no banco, o título também é cancelado?
Não. Cancelar cobrança no banco só cancela o boleto junto ao banco (o boleto vai a baixado). O título no contas a receber não é mexido. Para dar baixa no título pelo valor do boleto, use Registrar recebimento. O cancelamento automático do título acontece no caminho inverso: é uma devolução total da venda que cancela o título, e aí o motor cancela os boletos vinculados. Se o banco recusar o cancelamento, um toast mostra o motivo (não um sucesso falso). Depois de baixado, use Registrar no banco para emitir outro boleto na mesma conta, com nosso número novo, sem faturar de novo.
O cliente pagou o boleto, mas o status continua Registrado. O que acontece?
O motor dá baixa no boleto de dois jeitos: pelo aviso imediato do banco (por webhook) e pela consulta periódica ao banco. Se o aviso atrasar, o boleto permanece registrado até a consulta encontrar o pagamento. Aí o status vira liquidado e o título no contas a receber marca pago. Consultar situação na subtabela mostra o estado no banco na hora, mas não grava o badge: o badge só muda com o aviso ou com a consulta periódica do motor.
O cliente pediu mais prazo. Como adio o vencimento do boleto?
No Banco do Brasil, abra a subtabela do título, no boleto registrado use Prorrogar vencimento e informe a Nova data de vencimento (hoje ou posterior, diferente da atual). Só o vencimento do boleto muda. O do título na lista permanece. O banco só aceita a alteração 30 minutos após o registro. O diálogo avisa o horário se ainda não passou, e recusa boleto sem horário de registro. O PDF e a linha digitável saem com o novo vencimento. No Sicredi essa ação não aparece: cancele a cobrança e use Registrar no banco para emitir um boleto novo na mesma conta (esse novo boleto usa o vencimento do título, não o que tinha sido prorrogado).
Tentei cancelar a cobrança e o banco pediu para aguardar. Por quê?
No Banco do Brasil, a baixa (cancelamento) só é aceita 30 minutos após o registro do boleto, o mesmo prazo da alteração de vencimento. O diálogo de Cancelar cobrança no banco avisa «Liberação a partir das HH:mm» quando ainda não passou. Se confirmar antes da hora, um toast mostra «Aguarde. O banco só aceita cancelar a cobrança 30 minutos após o registro.» Aguarde o horário indicado e tente de novo.
Cancelei o boleto por engano. Consigo cobrar de novo sem faturar outra vez?
Sim, se o boleto está baixado (e não liquidado). Na subtabela, use Registrar no banco: o sistema cria um boleto novo na mesma conta a receber, com o valor e o vencimento do título e um nosso número novo, e envia ao banco. O boleto cancelado permanece no histórico. Não há tela avulsa de boletos: tudo sai da subtabela do título.